TAG STORY · 故事期刊
當父親也是董事長,CEO 到底該聽誰的?
控制權的取捨・第二篇
TAG Story ·
晚上九點,公司的會議室只剩下你和父親。
桌上是一份剛整理好的年度財務報告。
你是這家台灣紡織企業的第二代 CEO。父親在三十多年前創立公司,如今雖然將日常經營交給了你,仍然擔任董事長。
公司有一個傳統紡織事業部,已經連續五年虧損。去年帳面損失達新台幣 2,000 萬元。
你花了幾個星期研究財報、檢視產業趨勢,認為公司應該停止投入這項業務,把資源轉向更有成長潛力的產品。
父親卻不願意。
「你只看到這個部門虧多少錢,卻沒看到它替我們建立了多少關係。」
他告訴你,這個部門有幾位服務超過二十年的老員工,也有從公司創業初期就一路合作的供應商。
其中幾位客戶,後來甚至成為其他事業部的重要合作夥伴。
父親認為,只要市場回暖,這個部門仍然有機會重新獲利。
但你有不同的判斷。
如果每個部門都因為過去的貢獻而不能關閉,公司還有多少資源可以投入未來?
你不願意讓感情凌駕於商業判斷之上。
可眼前這個人,不只是董事長。
他也是帶領公司走過數次危機、教你如何經營企業的父親。
假如最後的董事會上,他仍然反對,你該怎麼辦?
(以下父子與紡織企業情境均為假設案例,用來討論真實研究中的治理問題。)
一、一個人,三種不同身份
1978 年,Harvard Business School 的 Renato Tagiuri 與 John Davis 發展出一套家族企業分析框架,後來被稱為 Three-Circle Model(三環模型)。
這個模型將家族企業區分成三個彼此重疊的系統:
Family(家族)、Ownership(所有權)、Business(企業經營)。
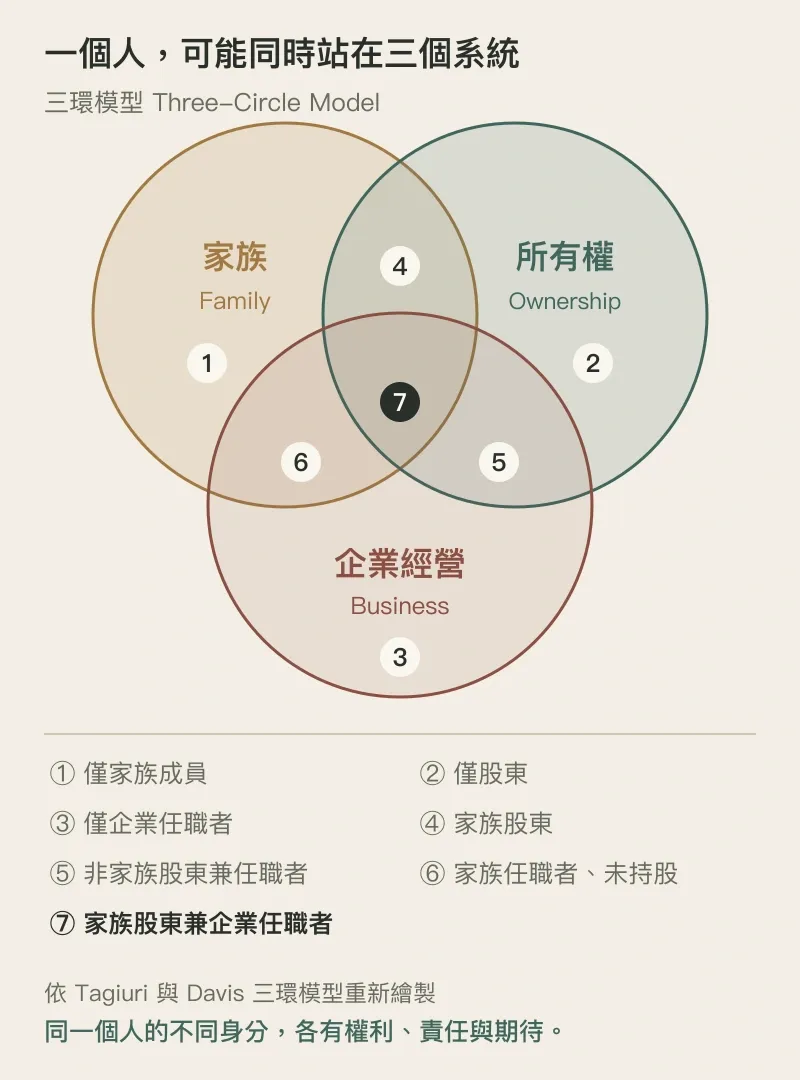
圖一|依 Tagiuri 與 Davis 三環模型重新繪製。圖中的交集呈現角色重疊,不代表某一種身分具有較高決策權。
一個人可能只屬於其中一個系統,也可能同時存在於兩個,甚至三個系統之中。
這些身份,各自有不同的權利、責任與期待。
現在回到你的父親。
作為父親,他希望你尊重他的經驗,也希望公司保留多年累積的情感與關係。
作為股東,他在意企業的長期價值,以及家族未來能否持續獲得合理報酬。
作為董事長,他必須考慮公司的策略、財務風險,以及這項決策是否符合企業整體利益。
而你同樣如此。
你是兒子,也是股東,更是每天必須對公司經營結果負責的 CEO。
當三種身份的期待一致時,家族關係可以成為企業的重要優勢。
但當它們發生衝突,問題就不再只是誰的商業判斷比較正確。
你可能是個願意尊重父親的孩子,卻因此成為無法獨立決策的 CEO。
也可能是個果斷的經營者,卻因為處理方式欠缺溝通,讓家族關係產生難以修復的裂痕。
三環模型真正的價值,是幫助我們辨識:現在發生衝突的,究竟是哪一種身份與期待?
它不是用來證明家庭應該讓位給企業,也不是要求 CEO 永遠把經營績效放在所有關係之上。
而是提醒我們,不同身份的權利與責任,不能隨意混用。
如果父親是以董事長身份反對預算,他應該透過正式治理程序提出理由。
如果他以股東身份關心資本回報,他有權要求合理資訊與問責。
但如果他只是因為不希望兒子違背自己的意願,就要求改變經營決策,這份家庭期待不應自動成為公司指令。
同樣地,你也不能因為自己是 CEO,就認為父親的判斷必然落伍。
因此,應先確認關閉事業部究竟屬於誰的權限,而不是讓私人關係決定最終結果。
先辨識身分,再確認權限
身分 | 可以提出的期待或要求 | 回到哪裡處理 |
|---|---|---|
父親/兒子 | 尊重經驗、維繫情感與家族關係 | 家庭溝通;家庭期待不自動成為公司指令 |
股東 | 合理資訊、資本回報與經營問責 | 適用法律、章程與股東權利 |
董事長/CEO | 策略、風險與經營方案 | 先確認正式權限,再依治理程序決策 |
尊重經驗,不等於放棄判斷;擁有職位,也不等於擁有全部答案。
二、你不敢反對父親,可能不只是因為孝順
假設你已經確認,自己的方案有充分的商業理由。
但到了董事會,你依然感到猶豫。
父親畢竟是創辦人。
他將公司從一間小工廠經營成現在的規模,也承擔過你從未經歷的風險。
如果你推動關閉部門,是不是代表你否定了他過去三十年的努力?
這裡可以引入第二套理論:Successor Commitment(接班者承諾)。
2005 年,Pramodita Sharma 與 P. Gregory Irving 在《Entrepreneurship Theory and Practice》發表研究,提出家族企業接班者的四種承諾基礎。
接班者承諾:相同的留下,可能出於不同動機
承諾基礎 | 留下的原因 | 用一句話辨識 |
|---|---|---|
情感型承諾 Affective | 喜歡企業、認同使命 | 我真心想留下。 |
規範型承諾 Normative | 認為自己有責任延續家業 | 我覺得自己應該留下。 |
計算型承諾 Calculative | 離開會失去利益、地位或既有投入 | 離開的代價太高。 |
不得已型承諾 Imperative | 缺乏其他可行選擇 | 我覺得自己沒有別的路。 |
這四種動機可以同時存在,而且可能隨人生階段改變。
研究者提出的是理論模型,並不是已經證明某一種承諾必然產生更好的經營績效。
現在想想,你為什麼不願意反對父親?
如果是出於 規範型承諾(Normative Commitment),你可能認為尊重父親與延續家業是自己的責任。
如果是計算型承諾(Calculative Commitment),你可能擔心失去繼承安排、股東支持,甚至未來的 CEO 職位。
如果是不得已型承諾(Imperative Commitment),你可能從畢業後就一直在家族企業工作,根本沒有想過離開後可以做什麼。
表面上,三種情況都可能表現為不敢提出反對意見。
但背後的問題完全不同。
一個人願意承接家業,不代表他已經具備獨立經營家業的能力。
反過來說,具有獨立判斷能力,也不代表他應該拒絕上一代的意見。
真正成熟的接班者,需要分辨自己的決策究竟來自企業利益,還是來自家庭義務、個人地位,甚至證明自己的渴望。
你可能因為不願意得罪父親,而讓一個不再有經濟價值的部門持續虧損。
也可能為了證明自己有能力改革,太快關掉一個其實仍具有長期價值的事業。
兩種決定都可能受到情感影響。
差別只在於,一種看起來保守,另一種看起來果斷。
三、有能力的管理者,為什麼仍可能做出傷害公司的決策?
這裡需要第三套理論:Agency Theory(代理理論)。
1976 年,Michael Jensen 與 William Meckling 發表經典論文,研究當企業所有者將決策權交給經營者時,為何可能產生代理成本。
最直觀的情況,是股東希望 CEO 創造長期價值,但 CEO 同時在意自己的薪酬、任期與聲望。
兩者的利益不一定完全一致。
例如,一位專業 CEO 知道某項研發投資能在五年後創造價值,但投資會降低今年的獲利。
假如他的獎金主要取決於今年的財報,而且兩年後就可能退休,他也許會選擇延後投資。
不是因為他缺乏專業知識。
而是因為公司需要的長期投資,與他個人的短期利益存在衝突。
2005 年,Graham、Harvey 與 Rajgopal 發表一項針對 401 位財務主管的調查研究。
研究顯示,約 55% 的受訪者表示,為了達成當季獲利目標,即使會小幅犧牲企業價值,也可能延後啟動新計畫。
這是受訪者自陳的決策傾向,不代表 55% 的企業實際做過相同行為。但它提醒我們:即使管理者知道什麼可能創造長期價值,短期誘因仍然可能影響決策。
那麼,如果 CEO 就是家族成員,代理問題是否消失?
並沒有。
2001 年,William Schulze 等研究者在《Organization Science》指出,家族所有權與經營權高度集中,雖然可以減少某些外部股東與經理人之間的利益衝突,卻也可能產生自我控制、家族利他主義及監督不足等問題。
回到你的父親。
他可能確實擁有寶貴的產業知識,也可能因為這個部門承載太多個人回憶,而高估其未來價值。
但你也可能存在相反的偏誤。
你希望成為一位能夠改變公司的人。因此,關閉這個部門除了可能改善獲利,也能向所有人證明:新的一代終於開始掌權。
這個動機,是否也影響了你的判斷?
父親可能為了保護過去而拒絕改革;你也可能為了證明未來而過度改革。
代理問題:專業能力之外,還要檢查什麼?
決策者 | 可能偏離公司利益的誘因 | 要提出什麼證據 |
|---|---|---|
專業 CEO | 獎金、任期與個人聲望 | 投資的長期價值是否被當期績效目標掩蓋? |
父親/創辦人 | 回憶、舊有關係與過去成就 | 客戶網絡與技術是否仍有可驗證的未來價值? |
你/接班 CEO | 展現改革能力與掌權訊號 | 關閉方案是否仍優於縮編、轉型或出售? |
Agency Theory 最重要的啟示,不是懷疑每位管理者都有私心,而是承認:即使出發點良善,也需要制度檢查決策者的個人利益與組織利益是否一致。
四、虧損五年,就應該關閉嗎?
父親提出了一個要求。
「你說這個部門每年虧 2,000 萬。如果真的關掉,公司就能多賺 2,000 萬嗎?」
你原本想回答是。
但重新檢查財務資料後,你發現答案沒有那麼簡單。
假設這個部門的年度管理損益如下:
部門年度管理損益(假設)
項目 | 金額(新台幣) |
|---|---|
營收 | +1 億元 |
產品及直接變動成本 | −6,500 萬元 |
可隨關閉而消除的固定成本 | −4,000 萬元 |
總部攤派費用 | −1,500 萬元 |
帳面損益 | −2,000 萬元 |
這裡最重要的是最後兩項成本的差別。
假設公司關閉部門後,原本的總部人員、辦公室及其他共同費用仍然存在,那 1,500 萬元並不會因關閉而消失。
因此,部門本身在總部費用分攤前,實際造成的年度損失只有 500 萬元。
若關閉,並且所有可避免成本確實能立即消除,公司一年改善的損益是 500 萬元,而不是 2,000 萬元。
然而,這還沒有結束。
你進一步調查後發現,有幾位原本透過這個部門建立關係的客戶,也向公司其他事業部採購。
假設失去這些合作關係,會讓其他事業部每年減少 900 萬元的貢獻利益。
現在重新計算:
關閉部門節省 500 萬元,卻使其他事業減少 900 萬元貢獻。
整家公司反而每年少賺 400 萬元。
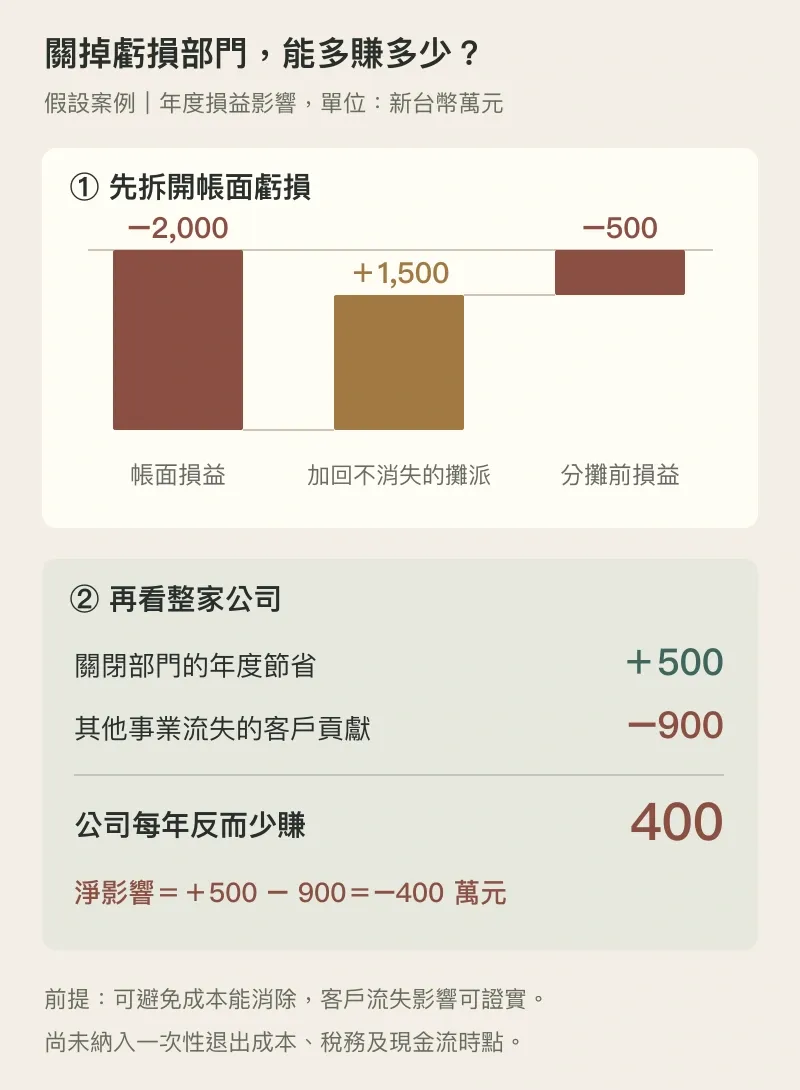
圖二|關閉的經濟效果,要以整家公司為範圍重算。以上是原稿假設的年度損益示範,完整投資評估仍須另計現金流與退出成本。
當然,這是建立在相關成本與客戶影響都能被證實的假設上;實際決策還必須考慮資遣、設備處置、違約成本、稅務,以及現金流發生的時間。
但這個例子已經揭露了你原本忽略的問題:
一個部門的帳面虧損,不等於關閉它能替公司創造的經濟利益。
這就是 Incremental Cash Flow Analysis(增量現金流分析)的核心。
管理者要比較的,不是過去花掉了多少錢,而是從今天開始,各項選擇會替整家公司帶來多少未來現金流。
父親或許沒有錯。
但他仍然需要證明,自己重視的客戶關係確實存在經濟價值,而不是單純因為捨不得,所以認為部門值得保留。
同樣地,你也必須重新檢驗自己的關閉方案。
五、Amazon 的虧損,與一家衰退中的紡織廠有什麼不同?
談到長期虧損,人們經常想到 Jeff Bezos 與 Amazon。
1997 年,Amazon 的年度營收從前一年的 1,570 萬美元成長至 1.478 億美元。
累計顧客帳戶從 18 萬增加至 151 萬;第四季來自回購顧客的訂單占比,也從前一年的超過 46%,提高至超過 58%。
同一年,Amazon 的配送中心面積從 5 萬平方英尺擴大到 28.5 萬平方英尺。
當時 Bezos 在股東信中明確表示,公司將優先考慮長期市場地位、未來現金流,以及能建立持續競爭優勢的投資。
這種策略確實伴隨多年虧損。
2002 年,Amazon 的 GAAP 全年淨損仍有約 1.49 億美元。
但有個值得注意的數字:同一年,Amazon 的營業活動現金流已轉正,達到約 1.74 億美元;營業利益亦約為 6,400 萬美元。
這並不代表公司已經毫無財務風險。正的營業現金流也受到非現金費用與營運資金變化影響。
但它告訴我們,不能只從淨損就斷言 Amazon 的營運完全沒有進步。
更重要的是,在後來的成功發生以前,Bezos 就已經能夠向投資人提出一系列可以觀察的證據。
顧客數在成長。
回購訂單占比在提高。
物流能力正在擴大。
而隨著規模增加,公司也逐步改善營運表現。
這些數字不保證投資最終成功,卻能用來判斷商業假設是否持續得到驗證。
Amazon 當時能提出哪些可觀察的證據?
指標 | 1996 年 | 1997 年 |
|---|---|---|
年度營收 | 1,570 萬美元 | 1.478 億美元 |
累計顧客帳戶 | 18 萬 | 151 萬 |
第四季回購顧客訂單占比 | 超過 46% | 超過 58% |
配送中心面積 | 5 萬平方英尺 | 28.5 萬平方英尺 |
我們今天回頭看 Amazon,容易認為早期所有虧損都是值得的投資。但這正是 Survivorship Bias(倖存者偏誤)的陷阱。
我們不能因為 Amazon 最後成功,就認為堅持多年虧損必然是正確的策略。
真正值得學習的是:
長期願景決定投資方向,階段性的經營證據決定是否繼續加碼。
那麼,你父親的紡織部門呢?
如果它已經連續五年虧損,但顧客需求、單位經濟、技術能力與現金流都沒有實質改善,那就不能單靠「再給一點時間」作為繼續投資的理由。
但如果它已經成功開發高附加價值材料,取得新客戶的測試機會,並能合理預期未來的競爭優勢,那麼即使當期虧損,仍可能值得繼續研究。
兩者真正的差別,不在於哪個產業比較新,而在於增加投資是否仍能創造超過其成本的價值。
六、產業正在衰退,留下來的人還有機會嗎?
2025 年,台灣紡織成衣出口總額約為 62.24 億美元,較前一年下降 7.5%。
部分傳統紡織產品面臨產能過剩、價格競爭及海外生產成本優勢的壓力。
但不能因此認為,所有台灣紡織企業都失去了未來。
1983 年,Kathryn Harrigan 與 Michael Porter 在《Harvard Business Review》發表〈End-Game Strategies for Declining Industries〉,研究企業應如何面對需求下降的產業。
他們指出,企業的選擇不只是繼續投資或立即退出。
還可能包括取得剩餘市場的領導地位、專注有利可圖的利基市場、逐步收割現有投資,或及早出售退出。
衰退產業的四種路徑
策略 | 要檢驗的商業條件 |
|---|---|
取得領導地位 | 競爭者退出後,剩餘需求是否足以支持自己的成本與投資? |
專注利基市場 | 材料、技術或客戶關係能否形成有利可圖的位置? |
逐步收割 | 減少新增投入後,既有事業還能產生多少現金? |
出售退出 | 技術、設備或客戶組合是否有適合承接的買方? |
背後的邏輯很簡單。
當整個市場開始縮小,一部分競爭者可能因為成本過高、設備老舊或無法維持獲利而退出。
如果剩下的企業具有成本優勢、特殊技術或穩定客戶關係,反而可能取得更好的競爭位置。
但是,競爭者退出不代表剩下的人一定賺錢。
假設市場需求從每年 100 萬件下降至 70 萬件,但剩餘供應商仍有能力生產 120 萬件。
即使倒閉了幾家公司,產能過剩仍然存在,價格競爭也可能持續。
真正重要的是,市場剩下多少有利可圖的需求,以及企業是否有能力取得它。
這也是為什麼台灣企業在相同產業裡,仍可能採取截然不同的策略。
有些企業必須逐步退出大宗標準化產品;另一些則可能利用材料研發、特殊製程或少量多樣的能力,取得願意支付更高價格的客戶。
產業衰退,並不等於每一家企業的競爭優勢都在衰退。
現在,你需要重新回答父親的主張。
這個傳統部門究竟是在等待產業復甦,還是已經找到能讓自己在更小的市場中持續獲利的位置?
這兩件事有本質上的差別。
七、再給十八個月,可以。但不能只給時間
父親不願意關閉部門,於是你們聘請外部顧問。
顧問提出新方案:投入 3,000 萬元,在未來 18 個月測試高附加價值材料的商業可行性。
父親支持。
你卻擔心,這只是再一次延後無法避免的退出。
1976 年,Barry Staw 透過模擬投資決策研究發現,當決策者對先前的投資結果負有個人責任,即使看到負面成果,也可能繼續增加投入。
這種現象稱為 Escalation of Commitment(承諾升高)。
但要注意,持續投資本身並不等於承諾升高。
如果新資訊支持未來的預期報酬,追加投資完全可能合理。
真正危險的是:繼續投資的理由,逐漸從未來能創造什麼,變成不能承認過去做錯了什麼。
因此,你不需要在「現在關閉」與「無條件支持十八個月」之間二選一。
你可以設計一套 Stage-Gate Investment(分階段投資)制度。
首先,確認這筆 3,000 萬元究竟是額外的研發預算,還是已包含部門原有的現金消耗。如果現有部門還會持續燒錢,18 個月的總資金需求可能遠高於 3,000 萬元。
接著,將新增投資分階段核准。
第 0–6 個月:以最多 1,300 萬元驗證關鍵假設。
前兩個月檢查技術是否可行;接著取得目標客戶的實際測試需求;到第六個月前,確認初步性能、製造成本與商業需求是否具有繼續開發的合理性。
第 7–12 個月:以最多 1,000 萬元進行試產與商業驗證。
如果早期測試通過,才啟動下一階段。重點是測試製程良率、客戶接受度,以及未來規模化是否能產生合理的經濟報酬。
第 13–18 個月:保留最多 700 萬元,驗證商業化或完成退出準備。
此時應具備更完整的成本模型、客戶採購證據,以及不同產能規模下的預期現金流。
具體金額只是示範分配,不代表適用於所有技術計畫;每階段撥款都必須重新批准。
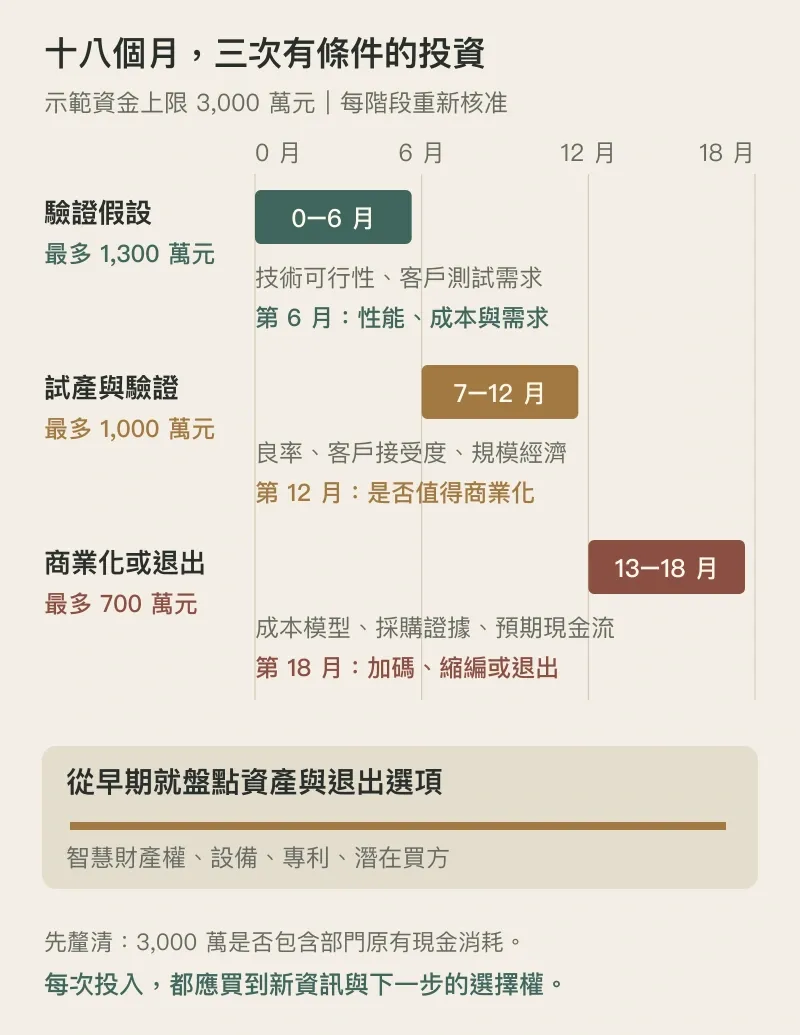
圖三|3,000 萬元是示範上限,不是一次承諾的支出。第 6、12、18 個月均須檢視證據,決定下一筆資本用途。
如果測試失敗,或未來資金需求已超出公司承受能力,就應停止、縮編或出售相關資產。
出售技術也不能等到最後三個月才開始準備。智慧財產權、設備、專利與潛在買方,應該從早期就完成盤點。
這套做法背後有一個重要概念:Real Options(實質選擇權)。
每一次有限的投資,除了可能產生商業成果,也應該讓公司取得新的資訊,保留下一階段繼續投資或選擇退出的權利。
但 Real Options 不是無限延長投資期限的理由。等待與保留選擇權本身都有成本。
而且,公司有足夠的錢繼續投資,不代表這筆投資就值得做。
真正的判斷標準,是從下一個決策時點開始,新增資本的預期價值是否優於其他用途。
如此一來,父親不必因為反對關閉而被認為不理性。
你也不需要為了展現改革決心,立刻否決所有轉型可能。
雙方同意的不是一定要成功,而是願意讓證據決定下一筆資本流向何處。
八、如果最終必須關閉,應該如何對待留下來的人?
假設十八個月後,轉型依然沒有取得足夠的技術與商業證據。
你決定向董事會提出終止方案。
這次,你不只準備了一份財務報告。
還有員工安置、供應商合作終止、客戶服務轉移,以及設備與技術資產處置的計畫。
退出計畫,除了財報還要準備什麼?
對象 | 具體安排 |
|---|---|
員工 | 轉調、職涯與再就業協助;履行法定資遣、預告及其他義務 |
供應商 | 確認合約、未完訂單與專用設備;評估產能移轉協助 |
客戶 | 安排服務與合作關係移轉 |
設備與技術 | 盤點設備、智慧財產權、技術文件與潛在買方 |
關鍵人才與知識 | 評估離職方案的逆向選擇風險,安排知識移轉 |
有些員工可以轉調其他部門,有些需要職涯輔導與再就業協助。法定資遣費、預告及其他義務,必須依法履行。
部分供應商可能為了配合公司,購買了無法輕易轉用的特殊設備。
如果終止訂單,你需要先確認合約義務、未完成的訂單,以及能否協助對方重新利用產能或接觸其他客戶。
1998 年,Jeffrey Dyer 與 Harbir Singh 提出 Relational View,主張企業的部分競爭優勢並不只存在於組織內部,也可能來自與其他企業共同建立的特殊資產、知識交換與合作能力。
因此,結束一項業務,可能不只是終止一份合約,而是拆除多年累積的合作網絡。
當然,不可能要求一家企業無條件承擔所有合作夥伴的損失。
但合理的過渡期、具體的移轉協助與清楚的溝通,可以降低對方承受的不必要損害。
近期 Microsoft 的做法也提供了另一種參考。
2026 年 10 月 26 日,Microsoft 公布針對部分符合資格員工的 Voluntary Exit Offer,自願離職者可依方案獲得財務支持與職涯規劃資源。
這不代表所有人力調整都屬自願,也不能證明自願離職一定比資遣好。
自願方案仍可能出現 Adverse Selection(逆向選擇):最有能力、最容易在市場上找到新工作的員工,反而可能率先離開。
所以企業仍需要評估關鍵人才、知識移轉及組織是否能在調整後繼續運作。
對你而言,最重要的原則不是模仿大型企業的離職方案。
而是理解:
一項改善公司財務的決策,不應把所有轉型成本都推給最沒有決策權的人。
公司的經營責任包含資本使用效率,也包含如何妥善履行承諾,並降低可以避免的傷害。
九、最後的董事會,你應該怎麼選?
十八個月後,你和父親再次坐在同一間會議室。
這次,討論不再只是「應不應該關閉父親留下的部門」。
你準備了四個方案:
繼續經營,但必須證明未來現金流足以支持投入;縮小規模,保留關鍵客戶與技術能力;尋找願意承接技術或事業的買方;或者完全關閉,將資本重新配置到其他用途。
每個方案都有預期收益、風險、資金需求與執行成本。
最後的董事會:用相同標準比較四個方案
方案 | 支持方案的核心證據 | 必須納入的成本與風險 |
|---|---|---|
繼續經營 | 未來現金流足以支持新增投入 | 持續虧損、追加資金與機會成本 |
縮小規模 | 關鍵客戶與技術仍有保留價值 | 縮編支出與維持核心能力的成本 |
出售技術或事業 | 可承接的資產、買方與交易條件 | 交易時間、整合與移轉責任 |
完全關閉 | 退出後的整體價值優於其他方案 | 資遣、違約、處置與客戶網絡流失 |
父親可以繼續反對你的建議。
但他的反對需要提出能夠接受檢驗的商業理由。
你也可以堅持自己的判斷。
但你必須願意在新證據出現時承認,原本的結論可能是錯的。
如果雙方始終無法達成共識,最後就應該由具有正式權限的治理機構,依照適用法律、公司章程及既定程序作出決策。
Three-Circle Model 讓你分辨家族期待與經營權限。
Successor Commitment 讓你理解自己為什麼願意承擔家業,以及哪些動機正在影響你的獨立判斷。
Agency Theory 則提醒你,即使最有能力、最重視企業的人,也可能因為私人利益、過去的成功與既有誘因而做出偏離公司長期利益的選擇。
這三套理論並不能直接替你決定是否關閉部門。
但它們能讓決策不再只是父親與兒子之間的角力。
對家族企業而言,真正困難的從來不是把董事長或 CEO 的職位交給下一代。
而是當上一代與下一代得出不同結論時,企業是否仍然擁有一套可以檢驗證據、分配權限,並且承擔結果的制度。
一個家族可以把企業交給下一代,卻不能替下一代完成所有判斷。
能夠傳承的,是資產、經驗與治理制度。
必須重新建立的,是每一代面對新環境時,判斷什麼值得繼續投入、什麼應該放下的能力。
下一篇,我們將從企業內部的決策權,回到更根本的所有權問題。
2011 年,Hermès 家族選擇以 H51 鞏固控制權;同一年,Bulgari 家族卻選擇將控制權交給 LVMH。
兩個歷經數代傳承的精品家族,為什麼做出了不同的選擇?
當家族可以決定企業未來,究竟應該永遠握住這份權力,還是有一天,懂得放手?
研究與延伸閱讀
家族企業治理
Tagiuri & Davis(1996)|Bivalent Attributes of the Family Firm:了解家族企業中的多重身份與雙面性。
Sharma & Irving(2005)|Four Bases of Family Business Successor Commitment:接班者的四種承諾動機。
Schulze et al.(2001)|Agency Relationships in Family Firms: Theory and Evidence:家族所有權與經營權集中後,為何仍存在代理成本。
資本配置與決策偏誤
Jensen & Meckling(1976)|Theory of the Firm:代理成本與所有權結構。
Amazon|1997 Shareholder Letter:Bezos 對長期投資及當期經營指標的說明。
Amazon|2003 Form 10-K:2002–2003 年的營業利益、淨損益及現金流資料。
Harrigan & Porter(1983)|End-Game Strategies for Declining Industries:衰退產業的不同競爭策略。
Staw(1976)|Knee-Deep in the Big Muddy:承諾升高的經典實驗研究。
Graham, Harvey & Rajgopal(2005)|The Economic Implications of Corporate Financial Reporting:短期財報目標如何影響管理者的真實投資決策。
Dyer & Singh(1998)|The Relational View:企業之間如何共同形成競爭優勢。
Copeland & Tufano(2004)|A Real-World Way to Manage Real Options:如何透過分階段投資管理不確定性。