TAG STORY · 故事期刊
有人想退出家族企業,誰該為他的股份買單?
控制權的取捨・第一篇
TAG Story ·
2011 年春天,法國精品品牌 Hermès(愛馬仕)的第五代繼承人 Nicolas Puech,在西班牙安達魯西亞的莊園裡,接受了一場專訪。
當時,Hermès 家族正面臨一場控制權危機。
全球精品巨頭 LVMH 已經取得 Hermès 超過 20% 的股權。面對 Bernard Arnault 的持股布局,Hermès 家族正著手建立一道防線:將多位家族成員的股份集中到一家控股公司 H51,減少股份流向外人的可能性。
到了 2011 年底,H51 集中持有 Hermès 約 50.15% 的股權。
但 Nicolas Puech 拒絕加入。
他並不反對家族繼續掌握 Hermès,也沒有在當時公開表示打算將股份出售給 LVMH。
他的疑慮是:當家族把股份集中在一個控股架構裡,個別股東是否也失去了自主決定的權利?
在 2011 年 3 月接受法國《Journal du Dimanche》訪問時,他主張,必須尊重家族內每個股東的自由,才更有可能維繫家族長期的團結。不過,其他家族成員卻有著截然不同的答案……
完整故事可閱讀 TAG Story EP25〈愛馬仕|H51 鎖股防衛戰與策略轉型〉。
這場爭議讓我們看見家族企業傳承中一個很少被公開討論的問題:
當家族希望永遠持有企業,但其中一位成員不願意再持有股份時,該怎麼辦?
一、股份有價值,卻不代表隨時能換成現金
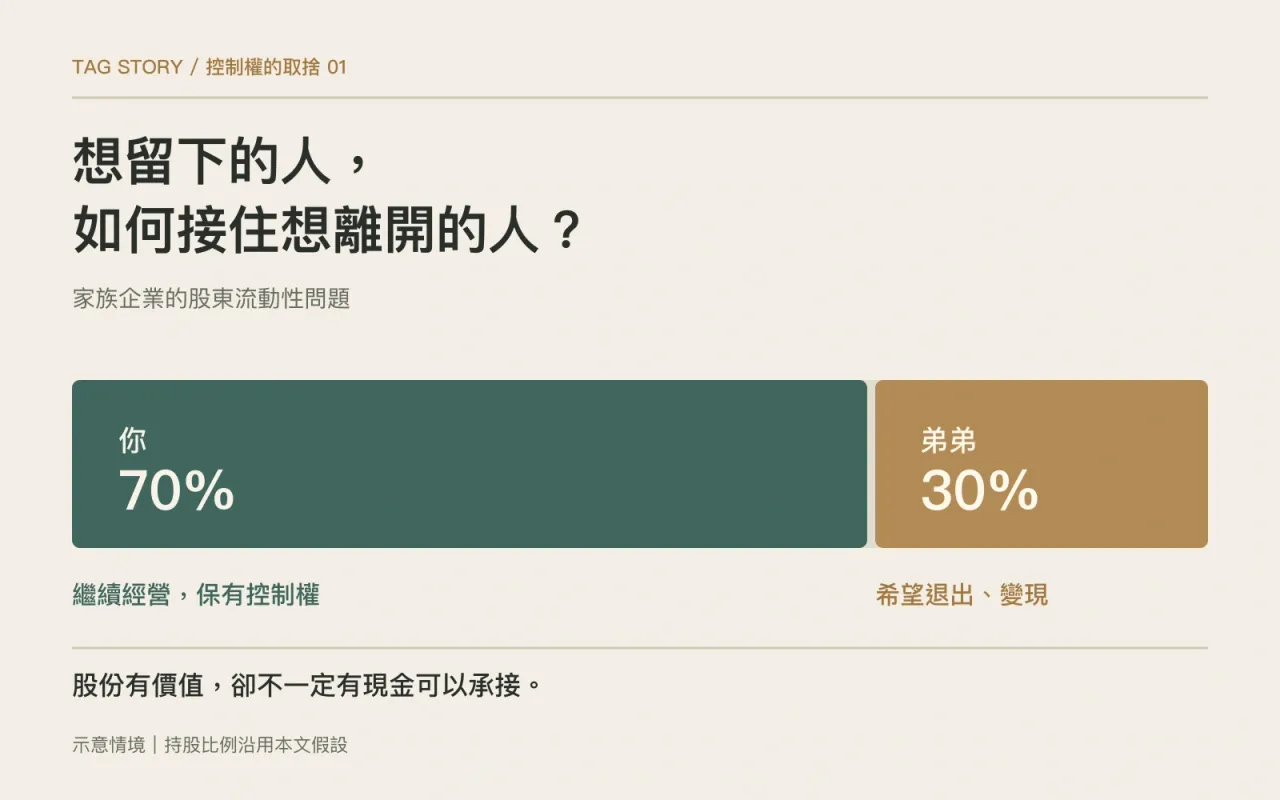
想像一下,父親留下一家企業,由你和弟弟共同繼承。
你持有 70% 股權,接下日常經營的責任;弟弟持有 30%,不過他並沒有參與公司管理。
公司持續獲利,整體股權估值約新台幣 10 億元。
有一天,弟弟向你表示,希望退出。他不想承擔企業未來的經營風險,也有自己想投入的事業。
如果按照持股比例計算,他的股份名目上相當於 3 億元。你希望繼續保有完整的家族控制權,卻發現,無論是自己手上的資金,還是公司必須保留的營運現金,都無法輕易支應這筆交易。
這時,問題出現了。
站在弟弟的立場,他擁有的是價值可觀、卻難以變現的資產。只要他繼續持股,就得承擔企業未來的市場風險,而自己也未必能參與重要決策。
站在你的立場來看,企業的錢不是個人的存款。公司還需要支付薪資、償還債務、更新設備,並為未來的營運保留資金。
如果為了滿足一位股東的退出請求,讓公司承受過重的財務負擔,最後受影響的可能是全體股東與員工。
雙方的需求都合理,卻未必能同時被滿足。
這正是家族企業難以處理的股東流動性問題(Shareholder Liquidity Problem)。
企業的經營價值,與股東可以取得的現金,是兩回事。
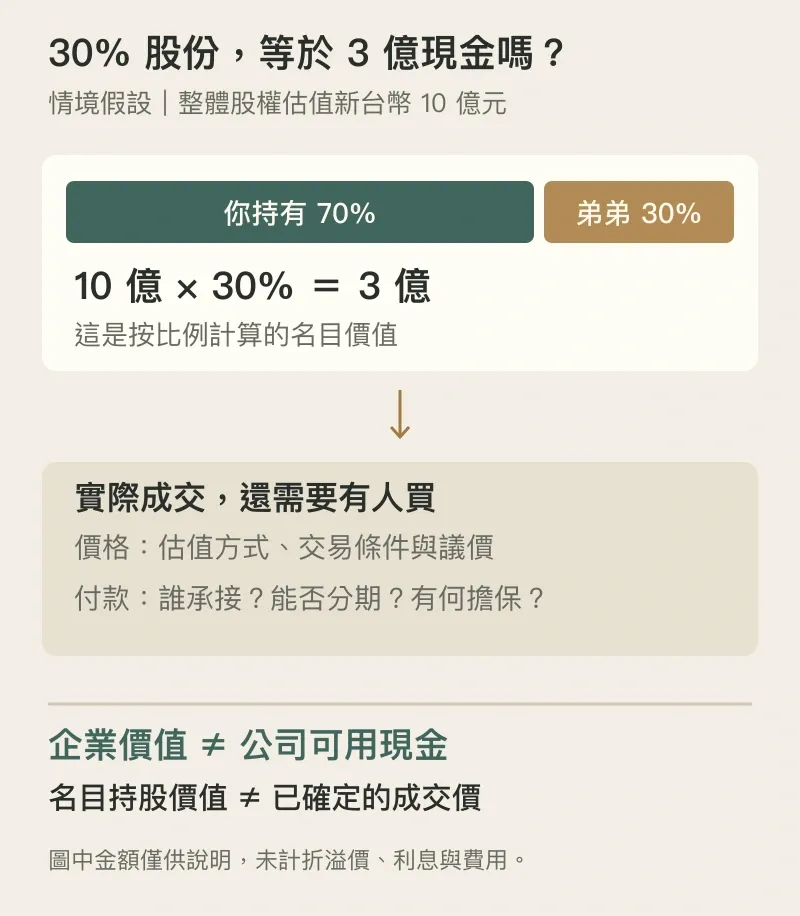
圖一|本文金額為假設情境。3 億元是按持股比例計算的名目價值,實際交易價格仍須協議。
二、先確認權利,再討論誰應該讓步
碰到這種情況,最不該做的,就是立刻開始談感情。
你可能會說:「這是我們家族留下來的公司,你怎麼可以賣?」
弟弟回應:「股份本來就是我的,為什麼不能賣?」
你們都專注在自己的權利之上,卻還沒有一起確認這些權利的法律基礎。
因此,更合理的起點,應該是和弟弟一起檢視公司現有的治理安排。
如果股份來自繼承,應先確認遺囑、信託、公司章程與股東協議的具體內容,以及相關條款是否具有法律效力。
例如,股份是否受到合法的轉讓限制?其他家族成員是否享有優先購買權(Right of First Refusal)?退出是否需要經過特定程序?有沒有事先約定估值方式?
家族憲章(Family Constitution)可以記載共同價值與治理原則,卻不一定具有直接約束股份交易的法律效力。
以台灣為例,一般股份有限公司與閉鎖性股份有限公司適用的股份轉讓規則不同。家族不能只因為希望永久掌握企業,就任意增加原本不存在的限制。
更重要的是:
優先購買權,不等於必須購買的義務。
你可能有權在弟弟出售前優先承接,但如果協議沒有規定強制承購,弟弟也不能理所當然地要求你立即支付全部價款。
反過來說,你也不能在沒有法律或契約依據的情況下,要求弟弟無限期等待。
治理制度的目的,不是確保某一方永遠占上風,而是讓利益衝突發生時,你們仍有可以遵循的程序。
三、家族自己買下股份,真的比較好嗎?
身為繼續經營家業的你,可以優先考慮自己或由其他家族成員承接這 30% 股份。
原因很直接。
第一,避免在尚未建立成熟股東治理制度時,引進利益不一定一致的外部股東。
第二,減少未來因董事席次、表決權、重大投資或股權出售而產生新的治理衝突。
第三,利用這次股權重組,重新檢視家族長期的所有權安排。
如果企業正處於穩定獲利階段,而治理制度尚不成熟,暫緩非必要的擴張、優先處理所有權問題,可能是合理選擇。
但這個決定有一項經常被忽略的成本。
假設你和弟弟最終同意以 3 億元成交,並約定由你分五年平均付款。
即使不計利息與交易費用,每年也需要支付 6,000 萬元。
這筆錢從哪裡來?
如果你以個人資產購買,就必須評估自己的財務能力。
如果透過家族持股公司融資,則要確認借款條件、擔保品、還款來源與債務風險。
如果還款依賴企業未來分配的股利,就必須檢驗股利政策會不會壓縮公司需要的再投資資金。
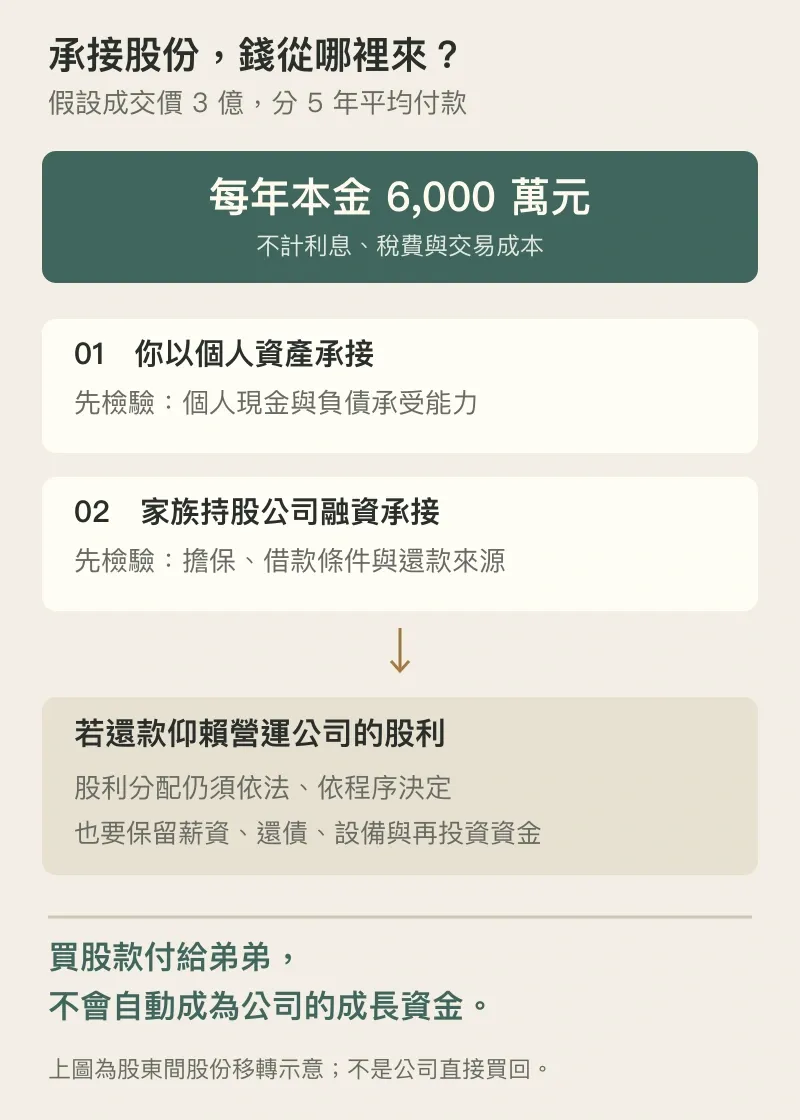
圖二|承接主體與還款來源要分開確認。上圖是股東間股份移轉的示意,不是營運公司直接買回股份。
還有一個更值得思考的問題:
原本已經持有 70% 股權的你,究竟值得付出多少代價,把持股提高到 100%?
如果現有治理架構已經讓你掌握主要控制權,買下剩餘 30% 所增加的控制利益,未必與購買價格相當。
當然,完整持股也可能降低未來的股東衝突與交易成本。這些利益是真實的,只是不能假設它們無價。
如果為了承接股份,使企業錯過無法重來的市場機會,或讓家族承擔過高的借款風險,那麼保住所有股權,也可能損害股權本身的長期價值。
對你而言,家族優先承接值得考慮,前提是承擔得起相應的代價。
控制權值得保護,卻仍然需要合理定價。
四、成熟的家族,不應該等到有人想退出才找錢
世界銀行集團旗下的國際金融公司(IFC),在《Family Business Governance Handbook》中,專門討論家族成員的持股政策。
手冊指出,隨著家族世代增加,股權逐漸分散,許多家族成員持有的股份比例會愈來愈低。
其中一些人在企業任職,領取薪資;另一些人不參與經營,只能透過股利獲得報酬。
假如公司長期不分紅,又沒有合理的退出機制,非經營股東可能逐漸對持股安排感到不滿。
IFC 因此建議家族預先建立流動性機制,並介紹了股份承接準備金(Shares Redemption Fund)的做法:每年從企業利潤中規劃一部分資金,為未來可能發生的股份退出需求預作準備。
這不是要求所有家族企業都設立公司買回基金。實際承購主體、資金分配與股份買回方式,仍必須符合當地法律。例如台灣《公司法》第 167 條原則上限制公司收買自己股份的行為,並設有法定例外。
但背後的治理原則值得借鏡:
退出需求可以預期,就不應該完全依賴臨時協商。
2021 年,Claudia Binz Astrachan 等研究者在《Journal of Family Business Strategy》發表一篇關於家族股東協議的研究,提出 Family-Practice Fit 的概念。
研究者主張,家族治理制度必須符合家族本身的目標、價值與發展階段,而不能直接複製其他成功家族的規則。
這是一項概念性研究,並非對特定制度績效的實證保證。但它提供了一個很好的檢查方向。
家族至少需要事先回答幾個問題:
誰可以買?股份是否優先由其他家族成員承接?何時允許外部股東進入?
價格怎麼定?由誰估值?是否採取獨立第三方估價?如何處理流動性折價或控制權溢價?
錢怎麼付?能否分期?需要什麼擔保?如果家族無力承接,是否存在下一階段的退出機制?
此外,經營股東與非經營股東之間,也應建立合理的資訊揭露、股利政策與爭議處理程序。
因為缺乏資訊的人,往往更難相信需要自己持續等待的決策。
這些規則最好在上一代交棒前就已經建立,而不是等到兄弟姊妹開始爭執,才由握有最多股份的人制定。
五、找一位友善投資人,能解決問題嗎?
如果家族真的無力承接,外部投資人當然是一種選擇。
但不能因為對方今天是朋友,就假設他未來永遠是盟友。
Gucci 家族的歷史提供了一個值得參考的案例。
1988 年,來自巴林的投資機構 Investcorp 對外確認,已從 Gucci 多位家族成員手中取得將近一半股權。
當時 Investcorp 表示,希望與其他股東及管理層維持長期、穩定的合作關係。
然而,1993 年,Investcorp 又取得 Maurizio Gucci 持有的其餘 50% 股份,Gucci 家族最終退出原有企業的所有權。
這不代表 Investcorp 背棄承諾。Gucci 當時也存在複雜的家族爭議與經營問題。
它真正提醒我們的是:一筆股權交易會改變未來的談判位置,而今天約定的合作關係,不一定代表永久不變的所有權結構。
如果決定引入外部股東,你就不只需要檢查對方的資金來源與商業背景。
更重要的是事先談妥他的董事席次、重大事項否決權、資訊權、股份轉讓條件,以及未來退出時的安排。
你也必須理解:將股份出售給第三方,是現有股東之間的股權移轉(Secondary Sale),並不會自動替公司帶來新的成長資本。
解決弟弟的流動性問題,和替公司募資,是兩件不同的事。
六、真正的傳承,是讓想留下的人與想離開的人都有選擇
回到最初的情境。
假如你最後決定購買弟弟的 30% 股份,這筆交易至少必須達成三件事:
弟弟經過獨立評估,理解出售股份後失去的股東權利,並在沒有不當壓力下接受交易條件。
你找到自己負擔得起的資金來源,不因追求 100% 持股而讓企業陷入財務困境。
你和家族利用這次經驗,建立下一次可以遵循的制度,避免相同爭議在下一代重演。
完成股權交易,也不代表弟弟必須離開家族。如果你們仍有合作意願與適當職位,他甚至可以繼續在公司工作;只是不再以股東身分參與。
家族關係、企業所有權與經營職務,本來就不是同一回事。
一家企業可以承載幾代人的財富、回憶與價值觀,但後代未必有相同的人生目標,也不一定願意承擔相同風險。
我們不能要求每一個繼承人,都把經營家業視為一生的使命。
同樣地,也不能要求一家企業為了滿足每個人的個別需求,無條件犧牲長期發展。
成熟的家族治理,並不是讓每個人永遠持有相同的資產,而是讓不同選擇能夠在公平、可執行的制度下共存。
Nicolas Puech 當年的反對,提醒我們一個不容易回答的問題:
當家族為了共同利益而限制個人選擇,究竟是在保護傳承,還是在累積未來的衝突?
下一篇,我們將回到 Hermès,深入研究 H51 的股權防衛設計,以及這個家族為了維持企業獨立,究竟願意付出什麼代價。