TAG STORY · 故事期刊
股份傳下去了,控制權還在嗎?
Family Office 系列 Vol. 02
TAG Story ·
把股份留給下一代之後,家族還能共同決定公司的未來嗎?
這是傳承裡容易被忽略的風險。
創辦人仍在時,家人可以找同一個人協調。經過幾代傳承,股東增加,彼此的生活、職業與資金需求逐漸不同。即使大家都珍惜家族企業,也未必願意用同一種方式持有它。
有人需要現金,有人希望維持分紅,有人願意等待長期成長。每個人各自做出合理決定,加總後,卻可能改變整個家族的持股與影響力。
Hermès 的 H51,提供了一個值得借鑑的真實案例。
它讓我們看見:風險管理有時需要集中持股、建立共同規則,讓分散的個人選擇不至於逐步削弱家族的長期目標。
01|Hermès 面對的,是什麼風險?
Hermès 2011 年年報顯示,LVMH 持有的 Hermès 股本比例,從 2010 年底的約 20.21%,增加至 2011 年底的約 22.28%。
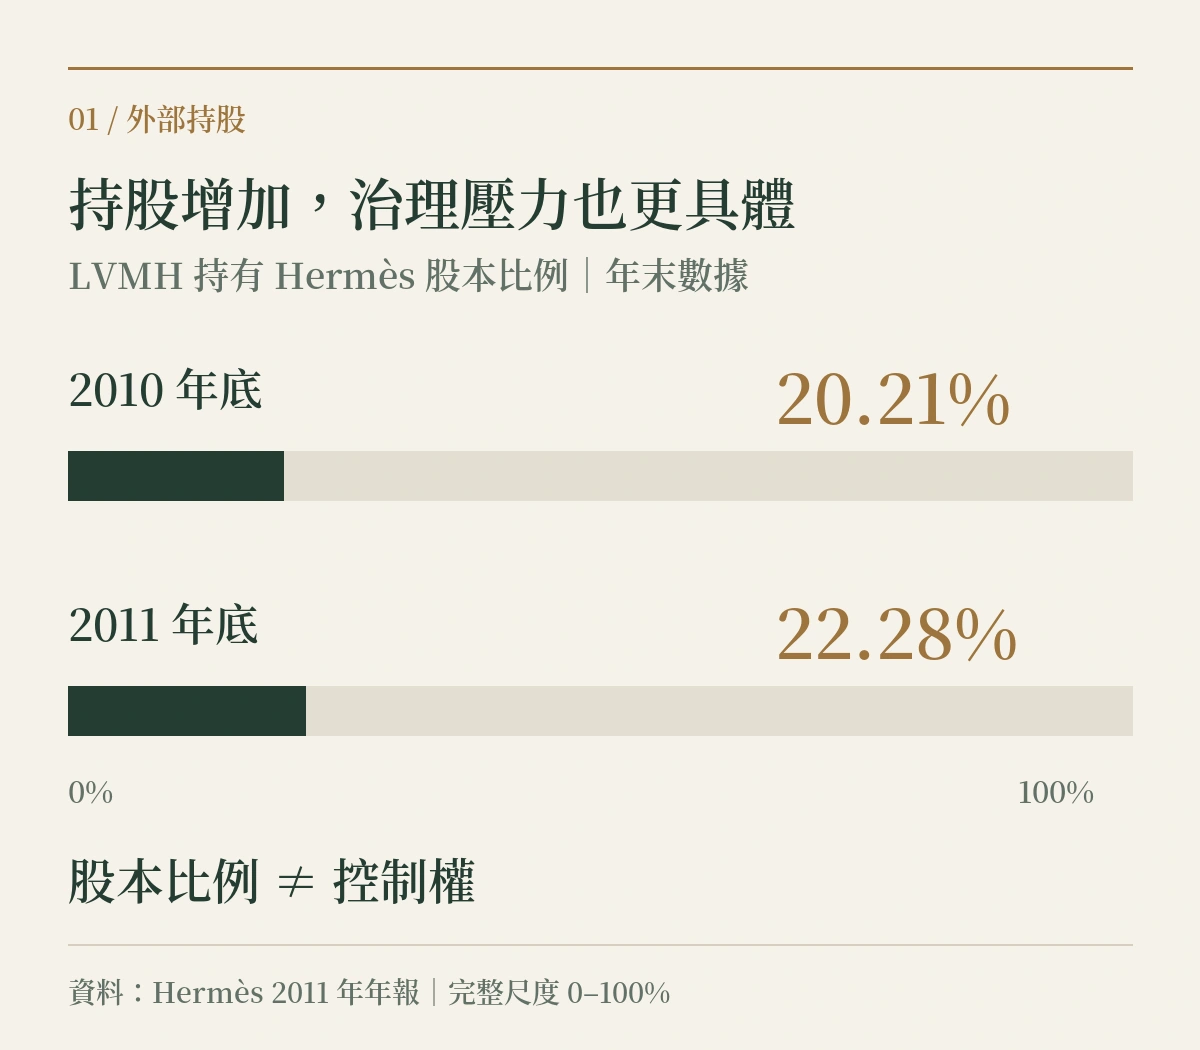
這不等於 LVMH 已經取得控制權。但外部股東的持股增加,讓「家族如何維持影響力」成為具體的治理問題。
對一個希望長期維持獨立的家族而言,不能只看家族成員加總後持有多少股份。還要看:這些股份是否能穩定地形成共同持股,以及個別成員需要出售時,如何處理。
股權分散帶來的風險,在於共同目標可能受到不同個人選擇的影響。
2011 年,Hermès 家族將約 50.2% 的公司股本集中於 H51 控股公司。依照當年的正式公告,H51 同時取得對部分家族成員仍直接持有股份的優先購買權。
這個安排,把「我們希望長期共同持有」落實成了持股與交易機制。
02|H51 的重點:集中持股,管理股份流出的風險
我們先從兩個部分著手。
第一,把分散的股份,納入共同的控股架構。
參與安排的家族成員,透過 H51 間接持有相應的 Hermès 股份。這讓一大塊持股有了共同的持有主體,也把部分治理問題帶進同一套公司架構中處理。
個人的資產選擇,開始需要與共同持有的規則銜接。
第二,為部分仍直接持有的股份,安排優先購買權。
當相關股份擬轉讓時,H51 可以依約行使優先購買權。這增加了共同架構承接股份的機會,也讓出售程序更可預期。
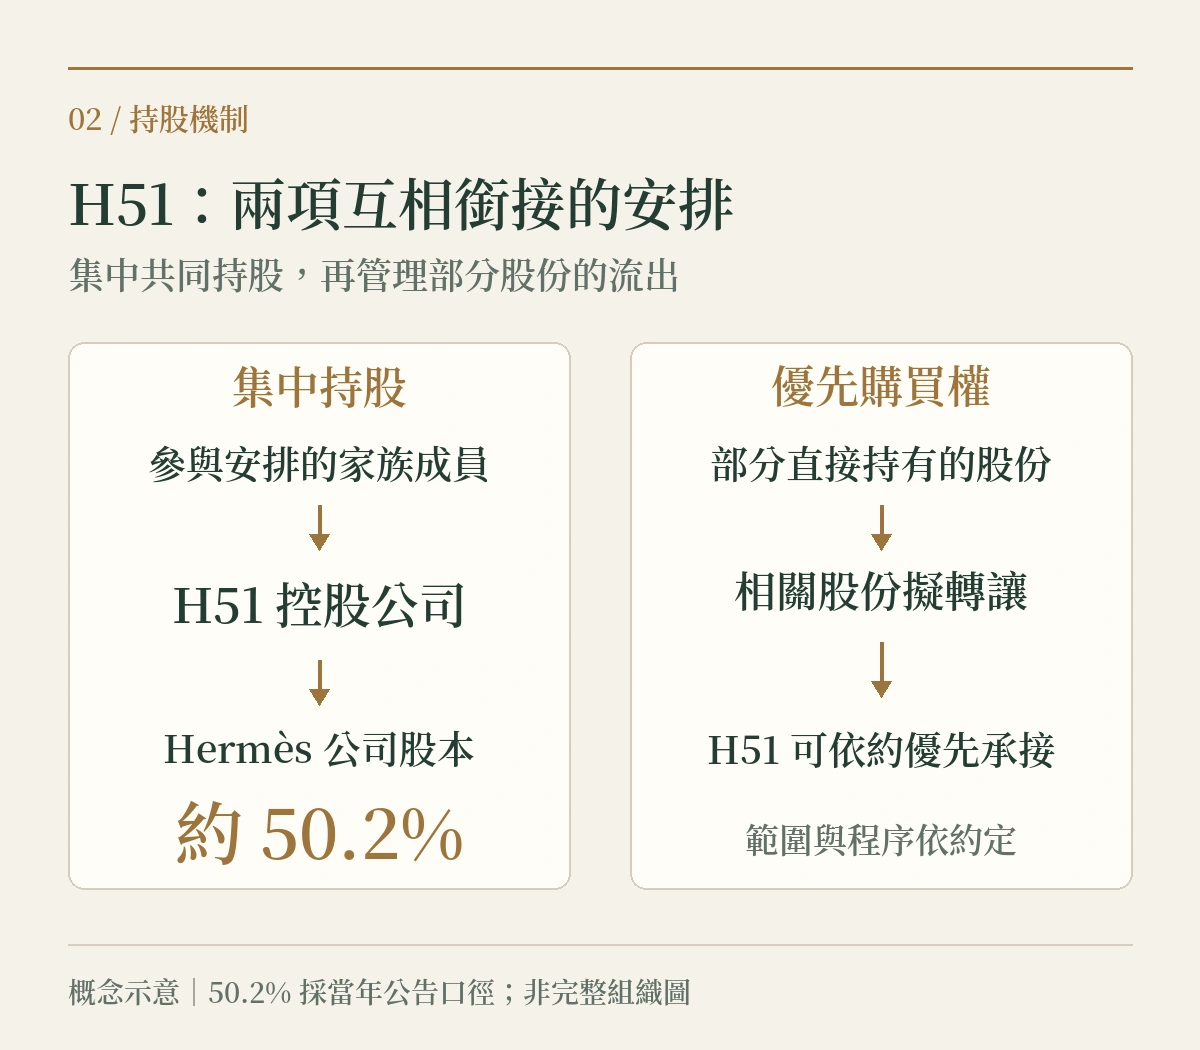
從風險管理的角度,我們可以把這兩項安排理解為:降低持股各自變動,以及股份流向外部對共同控制造成的影響。
不過 H51 本身是家族控股公司,不能直接稱為家族辦公室。
我們仍可以從這個案例學到:先辨識風險,再協調持股、文件與執行程序。
03|集中之後的取捨
維持控制權與分散財富風險,是兩個需要分別處理的目標。
家族可以透過共同架構穩定持股,但如果財富仍高度集中於同一家企業,企業表現仍會影響家族的資產價值。
共同持有,也會帶來新的問題。
如果有人需要現金,誰能買下他的持股?價格如何決定?共同架構有沒有足夠資金?如果成員意見不同,依什麼程序形成決定?
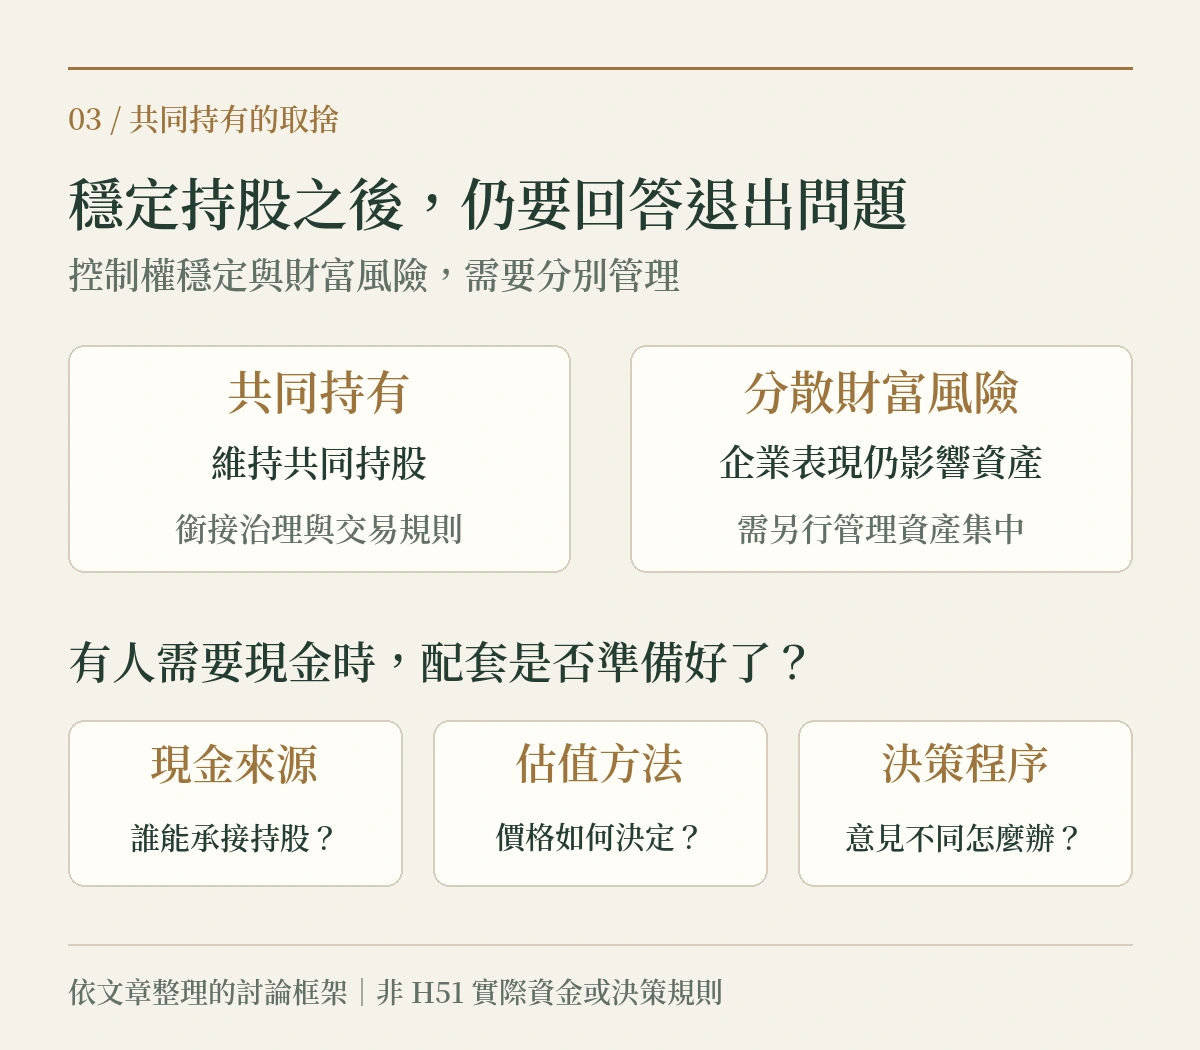
因此,借鑑 H51 時,最值得研究的是持股安排背後的配套。
Hermès 2011 年年報也揭露,相關優先購買權設有價格計算方法,特定情況下則由專家依多項標準估值。
這套架構若要長期運作,必須先解決「有人想出售時怎麼辦」的問題,不能只單純地希望大家留下來,而不做任何防止「人性貪欲」的柵欄。
家族要維持共同持有,就需要讓成員理解留下與退出各自代表什麼。
04|這跟創一代有什麼關聯?
對創一代而言,最值得練習的軟實力,是協商共同目標的能力。
當對下一代說「公司不能賣」的時候,那只是站在「你的立場」。接下來更要說清楚:為什麼你希望公司延續下去?在哪些條件下可以考慮賣掉?希望孩子承接的是經營責任,還是股東責任?
不同人可能願意承擔不同角色。倘若要讓孩子發自內心願意承擔這些重任,創一代就必須要聽見這些不同人的需求與了解他們個性上的差異。
可以慢慢地從輕鬆、簡單的家庭會議開始:與每位「準接班人」聊聊,自己希望在家族企業當中扮演什麼關鍵角色。
家族辦公室的價值,是讓風險有資料、有規則地被人持續管理
H51 最值得借鑑的地方,是它把家族希望維持的共同持股,轉化成可執行的策略。
依照 PwC 的家辦服務說明,治理、決策權、帳務報告、風險與傳承,都需要相互銜接。家辦可以持續協調這些工作,但控股公司、律師或家族成員各自的職責,就必須要再深入討論了。
股份可以分給不同的人。家族若希望長期共同持有,就要提前安排:如何決定、如何取得資訊,以及如何處理不同需求。
參考資料
Hermès 2011 年年報|股本與股東資料;優先購買權及估值安排,印刷頁碼 81–88。
Hermès International|2011 SALES,2012 年 2 月 9 日正式公告。
PwC|Family office services:治理、決策、風險與傳承協調。